
O ano entrou na reta final e este é um bom momento para fazer uma pausa e avaliar se os investimentos continuam alinhados aos objetivos. Afinal, mudanças na vida pessoal, na carreira, na renda e até no cenário econômico podem exigir ajustes no planejamento.
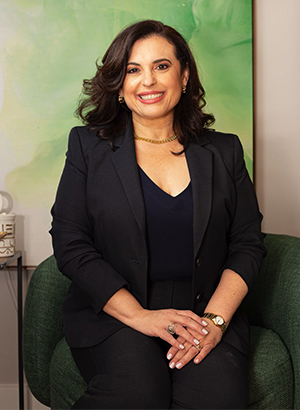
Segundo a planejadora financeira CFP®, escritora e palestrante internacional Luciana Ikedo, a revisão periódica da carteira ajuda o investidor a evitar decisões impulsivas e a manter o foco na construção de patrimônio de longo prazo.
"Revisar não significa necessariamente mudar os investimentos, mas confirmar se as escolhas continuam fazendo sentido para aquilo que o investidor pretende construir ao longo do tempo", afirma.
Ao revisar os investimentos, o primeiro passo não é observar qual aplicação rendeu mais ou menos. Antes disso, é preciso verificar se a estratégia continua adequada aos planos de vida.
Luciana explica que a análise deve considerar fatores como desempenho da carteira, nível de risco, tributação e até a capacidade de poupança necessária para alcançar objetivos futuros.
"Mais importante do que simplesmente escolher bons ativos é selecionar investimentos adequados à finalidade daquele dinheiro. Em outras palavras, é preciso entender como cada investimento se encaixa nos planos de vida, no prazo em que os recursos serão necessários e no nível de risco que faz sentido assumir em cada etapa", diz.
O que avaliar durante uma revisão financeira?
Quando se fala em revisão de investimentos, muita gente pensa primeiro em rentabilidade. Mas, na avaliação de Luciana, esse é apenas um dos aspectos que merecem atenção.
Um dos primeiros pontos é acompanhar o desempenho da carteira em relação aos referenciais adequados. No caso dos investimentos de longo prazo, ela considera fundamental observar não apenas o retorno obtido, mas também os ganhos reais acima da inflação.
"No Brasil, o CDI é um benchmark – indicador de referência – muito utilizado, mas, especialmente para os recursos de longo prazo, considero fundamental observar também a rentabilidade acima do IPCA. É o ganho real, acima da inflação, que contribui para preservar e ampliar o poder de compra ao longo do tempo", explica.
A rentabilidade, porém, está longe de ser o único critério. Luciana lembra que a revisão também deve considerar o nível de risco assumido, a qualidade da diversificação, a liquidez dos investimentos e até os impactos da tributação sobre os resultados. “Não basta olhar para a rentabilidade bruta: é preciso entender quanto efetivamente ficará com o investidor depois dos impostos e como cada investimento se encaixa em sua estratégia patrimonial e tributária”, afirma.
A especialista também recomenda avaliar o esforço de poupança necessário para alcançar os objetivos e verificar se os aportes continuam compatíveis com os planos traçados. “Aportar menos do que o necessário pode comprometer a manutenção do padrão de vida no futuro. Por outro lado, poupar muito além do necessário também pode significar abrir mão excessivamente do presente. O planejamento financeiro precisa encontrar equilíbrio entre construir o futuro e viver bem hoje”, afirma.
Mais do que analisar números, a revisão deve ajudar o investidor a entender se cada investimento continua cumprindo seu papel dentro da estratégia e se permanece adequado aos objetivos que pretende alcançar.
Seus investimentos continuam adequados ao seu perfil?
Avaliar desempenho e objetivos é importante, mas a revisão financeira vai além dos resultados obtidos. Ela também deve mostrar se a estratégia continua compatível com o perfil e a realidade do investidor.
Segundo Luciana, alguns sinais podem indicar que existe um desalinhamento entre a carteira e quem investe. Quando uma eventual perda pode comprometer despesas importantes ou obrigar o investidor a resgatar recursos em um momento desfavorável. “Se uma queda relevante do investimento pode obrigá-lo a resgatar recursos em um momento desfavorável, vender ativos com prejuízo ou comprometer despesas importantes, provavelmente há um desalinhamento entre a carteira e sua capacidade de assumir riscos”, explica.
O segundo sinal está relacionado ao próprio comportamento diante das oscilações do mercado.
"Sabe aquelas borboletas no estômago ou o coração acelerado diante de uma queda da carteira? Elas podem indicar que o nível de risco assumido está acima da tolerância do investidor", afirma.
Outro alerta importante é a falta de conhecimento sobre os investimentos que compõem a carteira.
"Uma carteira pode deixar de ser adequada quando o investidor não consegue financeiramente suportar o risco, não consegue emocionalmente conviver com ele ou não compreende suficientemente os investimentos que possui", resume.
Nessa análise, também vale observar aspectos como liquidez e diversificação. Uma carteira excessivamente concentrada ou com dificuldade de acesso aos recursos pode trazer riscos desnecessários para o planejamento financeiro.
Segundo Luciana, a diversificação ajuda a reduzir a exposição excessiva a um único ativo, setor, emissor ou região. O objetivo não é eliminar os riscos, mas construir uma carteira mais eficiente e resiliente ao longo do tempo. “É daí que vem a conhecida ideia de que a diversificação seria o único almoço grátis do mercado financeiro: ela não elimina os riscos, mas pode tornar a carteira mais eficiente e resiliente ao longo do tempo”, explica.
O que mudou na sua vida?
A adequação da carteira, porém, não depende apenas do mercado. Mudanças pessoais e profissionais também podem exigir ajustes na estratégia e até alterar prioridades financeiras.
Situações como desemprego involuntário, transição de carreira, casamento, divórcio, nascimento de filhos, aposentadoria ou alterações significativas na renda costumam ter impacto direto sobre o planejamento. Questões relacionadas à saúde e despesas inesperadas também podem mudar a necessidade de liquidez e proteção financeira.
Por isso, Luciana ressalta a importância de construir mecanismos de proteção capazes de preservar o patrimônio diante dos imprevistos.
"Reserva de emergência, seguros adequados, planejamento previdenciário e uma boa distribuição dos investimentos ajudam a evitar que um imprevisto comprometa objetivos construídos ao longo de muitos anos", destaca.
Ela lembra ainda que eventos como recebimento de herança, indenizações ou venda de imóveis também podem ser oportunidades para reavaliar objetivos, prazos e a estratégia patrimonial como um todo.
Previdência complementar: ela continua cumprindo seu papel?
Outro componente que merece atenção nessa revisão é a previdência complementar. Para Luciana, os planos de previdência vão muito além da aposentadoria e podem funcionar como ferramentas importantes para acumulação de patrimônio e eficiência tributária. “A previdência complementar tem um papel estratégico e extremamente relevante no planejamento de longo prazo, especialmente pelo benefício tributário inegável”, afirma.
No caso de planos PGBL, bem como nos planos Votorantim Prev e VCNE da Funsejem, as contribuições podem ser deduzidas da base de cálculo do Imposto de Renda até o limite de 12% da renda bruta tributável anual, respeitadas as regras da legislação. Segundo Luciana, essa vantagem pode reduzir o imposto devido ou aumentar a restituição, criando um efeito positivo para a construção de patrimônio quando esses recursos são reinvestidos.
Outro diferencial é que os planos de previdência não estão sujeitos ao mecanismo de come-cotas, permitindo que uma parcela maior do patrimônio permaneça investida durante a fase de acumulação.
Por isso, a recomendação durante a revisão financeira é observar não apenas o saldo acumulado, mas também se as contribuições realizadas continuam adequadas aos objetivos futuros e à estratégia de aposentadoria.
Os erros que podem comprometer sua estratégia
Revisar investimentos não significa promover mudanças a qualquer custo. Pelo contrário: algumas decisões tomadas durante esse processo podem comprometer os resultados no futuro.
Entre os erros mais frequentes observados por Luciana estão tomar decisões com base apenas na rentabilidade passada, acreditar que existe diversificação quando a carteira continua exposta aos mesmos fatores de risco e negligenciar a necessidade de liquidez para imprevistos.
Outro equívoco comum é investir sem compreender exatamente como funciona cada produto financeiro.
"Muitas pessoas investem porque receberam uma recomendação, porque determinado ativo está em evidência ou porque apresentou bons resultados recentemente, sem compreender de fato como funciona, quais são seus riscos e qual papel deveria exercer dentro da estratégia", observa.
Como equilibrar oportunidades e objetivos de longo prazo?
Revisar o planejamento financeiro também não significa ignorar oportunidades que surgem pelo caminho. O desafio é aproveitar movimentos de mercado sem perder de vista os objetivos que orientam a construção do patrimônio.
Para Luciana, o primeiro passo é definir com clareza quais recursos estão destinados aos objetivos de longo prazo e devem buscar consistência, diversificação e preservação do poder de compra ao longo do tempo. “O problema surge quando uma oportunidade de curto prazo passa a desorganizar toda a estratégia. Por isso, o longo prazo deve funcionar como uma âncora: as oportunidades podem ser aproveitadas, mas sem perder de vista o propósito daquele patrimônio, o horizonte de investimento e os objetivos de vida”, afirma.
Em outras palavras, a revisão da carteira não deve ser vista como um momento para perseguir o investimento da moda, mas para garantir que as decisões financeiras continuem alinhadas ao futuro que se pretende construir. “Em uma revisão de carteira, o mais importante não é simplesmente trocar investimentos, mas verificar se cada decisão continua coerente com os objetivos, os prazos, a necessidade de liquidez e a capacidade de assumir riscos”, orienta. “Se algo deixou de fazer sentido, é importante ter disposição para ajustar a rota porque o planejamento financeiro não é algo estático. Ele precisa acompanhar as mudanças da vida.”
-
Sempre alerta!
Quando o assunto é investimento, sua análise precisa se basear no momento pelo qual passa o mercado financeiro, nas características da aplicação, e na adequação ao seu perfil de investidor. Os desempenhos, sejam de sua carteira pessoal ou da sua modalidade de investimento no plano de aposentadoria da Funsejem, devem ser considerados apenas como referência de gestão, e não como fator determinante para sua escolha, pois resultados passados não garantem rentabilidade futura.